
「南アランドの定期預金に100万円預けたら、1年後に実際いくら残るの?」
「年40%のキャンペーン金利は、為替手数料や円高で損しないの?」
「南アランドの定期預金でお金を増やしたいから、シミュレーションや利用する銀行を詳しく教えて!」
これらの悩みが解決できます。
結論から言うと、手数料の安い銀行に100万円を1年間預けた場合、為替レートが変わらなければ手元に残る利益は約2万円になる計算です。
私は南アランドをFX自動売買で運用した際、2025年4月の急落で損切りしました。
高金利でも為替が動けば元本割れする怖さを痛感しています。
この記事では、最新の金利と為替手数料をもとに実際の受取額をシミュレーションし、預ける前に知っておくべき損益の分かれ目を解説します。
何円の円高で元本割れするかや、手数料を引いた同額の資金をFXスワップ運用に回した場合との差も載せているので、比較の参考にしてみてください。
表面の金利だけでなく、手数料と円高リスクまで数字で確かめて判断できますよ!
【結論】南アランド定期預金100万円は1年でいくら残る?最新の金利で計算
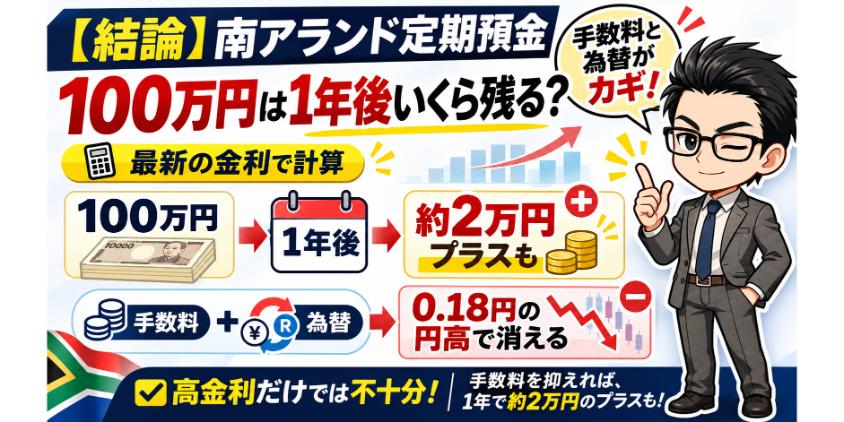
南アランド定期預金で手元にいくら残るかは、表面上の金利の高さよりも、往復の為替手数料の安さと満期日の為替レートで決まります。
【このパートで分かること】
- 手数料が安い銀行なら1年で約2万円のプラス
- 1か月限定のキャンペーン金利だけでは手数料負けする
- 満期時に0.18円の円高になるとプラスが消える
100万円がどうなるのか、具体的な数字を順番に見ていきますね!
手数料が安い銀行なら1年で約2万円のプラス
年5%台の金利がつくネット銀行なら、税引後の利息約4万円から片道10〜12銭の往復手数料約2万円を引いても、利息の約半分が手元に残ります。
【100万円を1年定期で預けた場合の損益】
| 銀行 | 税引後の利息 | 往復の手数料 | 損益 |
|---|---|---|---|
| auじぶん銀行 金利5.2% 片道10銭 | 41,001円 | 21,421円 | +19,580円 |
| SBI新生銀行 ダイヤモンドステージ 金利5.72% 片道12銭 | 45,007円 | 25,704円 | +19,303円 |
仲値1ランド9.43円・満期時のレートが変わらない前提
たとえばauじぶん銀行に円から100万円を預けると、1年後に円へ戻した受取額は1,019,580円になり、実質利回りに直すと約1.96%です。
ただし、この数字は満期日のレートが預入時と同じだった場合の結果であり、円高へ動けば利益が減って元本割れする可能性もあります。
1年預けて約2万円のプラスなら、1か月限定の年40%キャンペーンならもっと増えそうですよね?
1か月限定のキャンペーン金利だけでは手数料負けする
年20〜40%の高金利がつく1か月ものでも、利息は年利の12分の1しかつかないため、満期ですぐ円に戻すと往復の手数料が上回り赤字になります。
- auじぶん銀行の年20%:7,984円の赤字
- ドコモSMTBネット銀行の年40%:13,989円の赤字
- SBI新生銀行の年30%:32,761円の赤字
たとえば年40%のドコモSMTBネット銀行でも、1か月分の税引後の利息は26,037円で、往復の手数料40,026円に届きません。
表面上のキャンペーン金利が大きく見えても、1か月だけで円に戻さず、手数料を取り戻せる期間まで預ける前提で判断すると安心です。
1年預けて手数料を取り戻せたとしても、満期日に円高へ動いたらどうなるか気になりますよね?
満期時に0.18円の円高になるとプラスが消える
100万円を預けると利息を含めて満期時に約10.9万ランドになるため、1ランドあたり0.18円下がるだけで約2万円の利益が相殺されます。
【auじぶん銀行に1年預けた場合の目安】
- 預けた日の仲値は9.43円
- 損も得もしない満期のレートは9.251円
- その差は0.179円で、下落率にすると約1.9%
ECBの参照レートで見ると、2026年に入ってからの円/ランドの安値は3月30日の9.28円で、損益分岐のすぐ近くまで下がった日がすでにありました。
表面上の利息の金額だけでなく、どこまでの円高なら元本割れせずに耐えられるかを先に確かめておくと、預けたあとに慌てずにすみます。
たった0.18円の円高でも利益が消えるため、金利だけでなく損益分岐レートも確かめておきたいですね!
南アランド定期預金の利息シミュレーション|金額・期間別の手取り
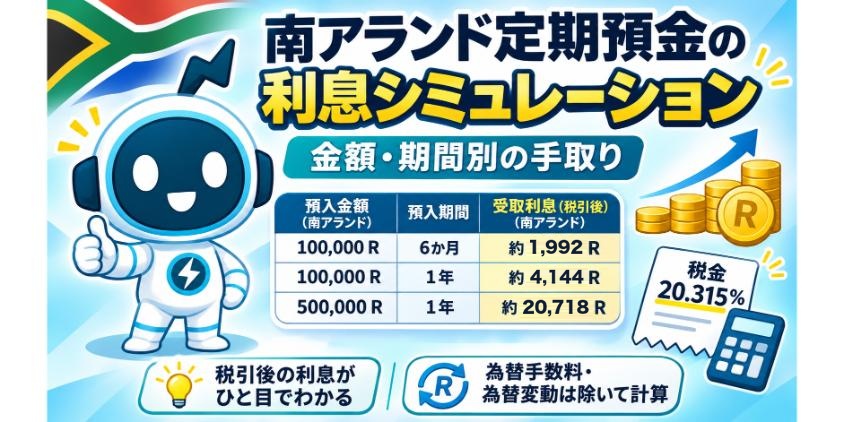
ここでは為替手数料や為替変動をいったん除き、南アランド定期預金でもらえる純粋な利息がいくらになるのかを、金額と期間別に計算します。
【このパートで分かること】
- シミュレーションの前提条件
- 金額別×期間別の手取り利息
- 利息から引かれる税金(20.315%)の内訳
自分が預けようとしている金額の行を見るだけで、税金を引いたあとに受け取れる利息の目安がつかめます。
シミュレーションの前提条件
このパートのシミュレーションでは、2026年11月14日時点におけるauじぶん銀行の金利をもとに、円から預けた場合の利息を計算しています。
円から預けると1年ものまで高めの金利がつくうえ、条件なしで使える為替手数料も調べた7銀行の中で最安水準のため、基準として採用しました。
【シミュレーションの前提】
- 金利は円から預けた場合で、1か月20%・3か月4.8%・6か月5.0%・1年5.2%
- 利息は年利を期間で割って計算し、1か月は12分の1年として扱う
- 為替手数料と為替の動きは入れず、仲値9.43円のまま円に換算する
- 利息から税金20.315%を引いた金額を手取りとする
なお、適用される金利は預入日に決まりますが、銀行が金利を見直すタイミングは不定期なため、実際に預ける直前に公式サイトで確かめておくと安心です。
手数料や為替変動を引いた損益はあとで計算するので、利息だけの目安から見ていきますね!
金額別×期間別の手取り利息
10万円から300万円まで4つの金額と預入期間ごとに、税引後の手取り利息を一覧にまとめており、100万円の1年定期で41,436円が目安です。
【預ける金額と期間ごとの税引後の利息】
| 預ける金額 | 1か月 年20% | 3か月 年4.8% | 6か月 年5.0% | 1年 年5.2% |
|---|---|---|---|---|
| 10万円 | 1,328円 | 956円 | 1,992円 | 4,144円 |
| 50万円 | 6,640円 | 4,781円 | 9,961円 | 20,718円 |
| 100万円 | 13,281円 | 9,562円 | 19,921円 | 41,436円 |
| 300万円 | 39,842円 | 28,687円 | 59,764円 | 124,309円 |
為替手数料と為替の動きは含まない
1か月定期は年20%と高く見えますが、利息がつくのは1か月分だけなのでどの金額でも1年定期の約3分の1にとどまり、6か月以上で大きく伸びます。
利息は預ける金額に比例して増える一方で、為替手数料も同じように増えるため、金額を増やせば得をしやすくなるわけではありません。
元本を増やしても手数料の割合は同じなので、無理のない予算で預入期間を延ばす方が効率的です!
利息から引かれる税金(20.315%)の内訳
南アランド定期預金の利息には国内の円預金と同じ20.315%の税金がかかるため、実際に手元へ残るのは表示金利から約2割を差し引いた金額になります。
利息は源泉分離課税といって、所得税15.315%と住民税5%が受け取る時点で自動的に差し引かれる仕組みのため、表示金利どおりには受け取れないからです。
【100万円を1年預けた場合の税金の内訳】
- 税引前の利息:52,000円
- 差し引かれる税金:10,564円
- 手取りの利息:41,436円
- 実際の利回り:年5.2%ではなく約4.1%
たとえば年5.2%の金利を見て「100万円で5万2,000円増える」と見積もると、為替手数料を引く前の段階でも税金だけで1万円以上ずれてしまいます。
なお、利息は受け取り時に税金が引かれるため原則として確定申告はいりませんが、為替の変動で得た利益は税金の扱いが異なるため、あとで詳しく解説します。
1ヶ月いくら?円から預ける高金利の手取りを銀行別に計算
円から南アランドに預けると、1か月ものに年20〜40%の高い金利をつける銀行がありますが、手数料まで入れると見え方が大きく変わります。
- 1か月40%・30%・20%の税引後の利息
- 手数料を引くと1か月だけでは赤字になる内訳
- 高金利の1か月のあと1年定期で続けた場合の損益
2026年11月14日時点では期間限定ではなく、円から預ける人向けに常設されている金利ですよ!
1か月40%・30%・20%の税引後の利息
年利は1年預けた場合の割合なので1か月なら12分の1になり、さらに税金20.315%も引かれるため、年40%の銀行でも手取りは26,037円にとどまります。
【100万円を円から預けた場合の利息】
| 銀行と金利 | 税引前の利息 | 税引後の利息 |
|---|---|---|
| ドコモSMTBネット銀行 1か月 年40% | 32,675円 | 26,037円 |
| SBI新生銀行 1か月 年30% | 24,354円 | 19,407円 |
| 大和ネクスト銀行 1か月 年21% | 16,960円 | 13,515円 |
| auじぶん銀行 1か月 年20% | 16,492円 | 13,141円 |
| ソニー銀行 1か月 年20% | 16,321円 | 13,005円 |
| 楽天銀行 7日 年40% | 7,435円 | 5,924円 |
仲値9.43円に片道の手数料を足したレートでランドに替えた前提
同じ年20%でも銀行によって利息が少し違うのは、為替手数料が高い銀行ほど100万円で買えるランドが少なくなり、利息がつく元本が減るためです。
SBI新生銀行の年30%は10万円以上を円普通預金から預ける場合の金利で、楽天銀行の年40%は7日ものなので、条件と期間も合わせて確かめておくと安心です。
表の金額は利息だけの数字なので、ここから往復の為替手数料を引くと手残りの印象が大きく変わります!
手数料を引くと1か月だけでは赤字になる内訳
為替手数料は預入時と満期時の往復2回かかり、片道20銭の銀行なら100万円で往復約4万円になるため、1か月分の利息では6銀行すべてで差し引き赤字になります。
【1か月後に円に戻した場合の損益】
| 銀行と金利 | 税引後の利息 | 往復の手数料 | 損益 |
|---|---|---|---|
| auじぶん銀行 年20% | 13,141円 | 21,126円 | -7,984円 |
| ドコモSMTBネット銀行 年40% | 26,037円 | 40,026円 | -13,989円 |
| ソニー銀行 年20% | 13,005円 | 41,813円 | -28,808円 |
| SBI新生銀行 年30% | 19,407円 | 52,167円 | -32,761円 |
| 大和ネクスト銀行 年21% | 13,515円 | 62,095円 | -48,580円 |
| 楽天銀行 7日 年40% | 5,924円 | 61,853円 | -55,929円 |
ソニー銀行は片道20銭の基準の手数料で試算
赤字が最も小さいのは片道10銭のauじぶん銀行(-7,984円)で、金利が一番高いドコモSMTBネット銀行(-13,989円)ではありませんでした。
1か月の高金利は、そのあとも外貨のまま預け続けて手数料を取り戻す前提で使うもので、短期で円に戻すお得なプランではないと考えておくと判断を間違えにくくなります。
1か月で円に戻さず、そのまま1年定期へ続けて預けた場合の最終的な損益も確かめておきましょう!
高金利の1か月のあと1年定期で続けた場合の損益
往復の手数料は期間を延ばしても1回分しかかからないため、残り11か月を1年定期の金利で続けると、ドコモSMTBネット銀行なら約2万5,000円の黒字になります。
【1か月の高金利と11か月の1年定期の金利で1年預けた場合】
| ドコモSMTBネット銀行 | SBI新生銀行 | 大和ネクスト銀行 | |
|---|---|---|---|
| 1か月の金利 | 年40% | 年30% | 年21% |
| 11か月の金利 | 年5.4% | 年5.7% | 年5.4% |
| 税引後の利息 | 65,729円 | 60,775円 | 52,276円 |
| 損益 | +24,904円 | +7,511円 | -11,052円 |
満期のレートが仲値9.43円のまま変わらない前提
同じように続けても、片道最大30銭の大和ネクスト銀行は手数料を取り戻せず、高い金利よりも手数料の安さが結果を左右しています。
auじぶん銀行の1年もの5.2%は円から預ける場合の金利で、外貨のまま預け直すときの金利とは違うため、この表には入れていません。
11か月の間に円高へ動けばこの利益も消えるため、銀行ごとの損益分岐レートも確かめておくと安心です!
銀行別の手数料込み実質利回り|100万円で一番残るのはどこ?
南アランドの1年定期は年5%前後の金利で横並びに近く、100万円を預けて手数料込みで一番多く残る銀行は、為替手数料の安さで決まります。
【主要7銀行の比較内容】
- 主要7銀行の金利・為替手数料一覧
- 手数料込みの1年間の損益ランキング
口座を開く前に一覧で比べておくと、金利の数字につられて手数料の高い銀行を選ぶ失敗を防げます。
主要7銀行の金利・為替手数料一覧
公式サイトで主要7銀行を調べた結果、銀行選びでは表面の金利だけでなく為替手数料も合わせて比べるのが欠かせません。
同じ南アランドでも、片道の為替手数料は10銭から30銭まで3倍の差があり、金利の差よりも損益に与える影響が大きいからです。
【南アランド定期預金の金利と為替手数料】
| 銀行 | 1年定期の金利 | 円から 預ける 高金利 | 片道の 手数料 |
|---|---|---|---|
| auじぶん 銀行 | 5.2% 円からの場合 | 1か月 年20% | 10銭 |
| SBI新生 銀行 | 5.7% ダイヤモンド ステージは 5.72% | 1か月 年30% 10万円以上 | 25銭 ステージにより 12〜20銭 |
| ドコモSMTB ネット銀行 | 5.4% | 1か月 年40% | 19銭 |
| PayPay 銀行 | 2.4% | なし | 15銭 |
| ソニー 銀行 | 扱いなし | 1か月 年20% | 20銭 ステージにより 8〜15銭 |
| 大和 ネクスト 銀行 | 5.4% | 1か月 年21% | 最大 30銭 |
| 楽天 銀行 | 2.71% | 7日 年40% 14日 年20% | 30銭 |
金利は税引前の年利
1年ものの金利だけならSBI新生銀行が一番高い一方で、手数料はステージ次第で12銭から25銭まで幅があるため、適用される条件によって手取りが大きく変わります。
なお、ソニー銀行は南アランドの1年ものを扱っておらず、イオン銀行は通貨そのものの取り扱いがないため、1年定期で運用したい場合は候補から外れます。
手数料込みの1年間の損益ランキング
100万円を1年定期で預けて円に戻した場合、プラスが残るのはauじぶん銀行とSBI新生銀行のダイヤモンドステージ、ドコモSMTBネット銀行の3つだけです。
税引後の利息は1万円台から4万円台の幅に収まる一方で、往復の手数料は2万円から6万円台まで開くため、手数料の安さがそのまま順位に直結するからです。
【100万円を1年もので預けた場合の損益ランキング】
| 順位 | 銀行 | 損益 | 税引後の 利息 | 往復の 手数料 |
|---|---|---|---|---|
| 1位 | auじぶん 銀行 | +19,580円 | 41,001円 | 21,421円 |
| 2位 | SBI新生銀行 ダイヤモンド ステージ | +19,303円 | 45,007円 | 25,704円 |
| 3位 | ドコモSMTB ネット銀行 | +1,829円 | 42,180円 | 40,351円 |
| 4位 | SBI新生銀行 標準 | -8,579円 | 44,247円 | 52,826円 |
| 5位 | PayPay銀行 | -12,790円 | 18,825円 | 31,615円 |
| 6位 | 大和ネクスト 銀行 | -21,288円 | 41,703円 | 62,992円 |
| 7位 | 楽天銀行 | -41,402円 | 20,929円 | 62,331円 |
仲値9.43円・満期時のレートが変わらない前提
金利5.4%のドコモSMTBネット銀行と大和ネクスト銀行は利息がほぼ同じなのに、片道19銭と最大30銭の手数料の差で、損益は約2万3,000円も開きました。
どの銀行もレートが変わらない前提の数字であり、1位のauじぶん銀行でも円高へ進めば元本割れするため、何円まで下がると損益が逆転するかも把握しておくと安心です。
為替で何円下がると元本割れ?損益分岐点のシミュレーション
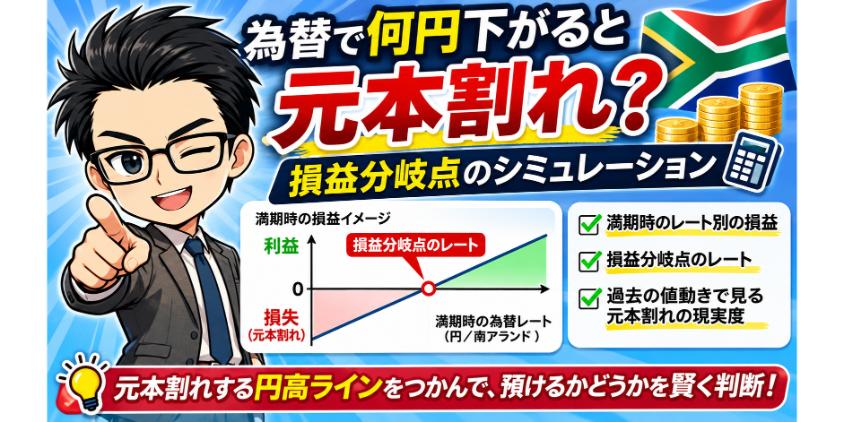
南アランド定期預金は、満期の日に円へ戻すときの為替レートが損益分岐点を下回ると、高い利息を受け取っても為替差損で元本割れします。
【損益分岐点のシミュレーション内容】
- 満期時のレート別の損益
- 損益分岐点のレート
- 過去の値動きで見る元本割れの現実度
元本割れする円高ラインをつかんでおくと、預けるかどうかを表面の利息だけで決めずにすみます。
満期時のレート別の損益
auじぶん銀行に100万円を1年預けた場合、基準の9.43円から0.1円の円高まではプラスを保てますが、0.3円以上の円高になると元本割れへ転じます。
【100万円を1年預けた場合のレート別損益】
| 満期時のレート | 今からの値動き | 損益 |
|---|---|---|
| 9.93円 | 0.5円の円安 | +74,220円 |
| 9.63円 | 0.2円の円安 | +41,436円 |
| 9.43円 | 変わらない | +19,580円 |
| 9.33円 | 0.1円の円高 | +8,652円 |
| 9.13円 | 0.3円の円高 | -13,204円 |
| 8.93円 | 0.5円の円高 | -35,060円 |
| 8.43円 | 1円の円高 | -89,700円 |
| 7.43円 | 2円の円高 | -198,979円 |
預けた日の仲値は9.43円
円安なら利息以上の為替差益が出ますが、円高も同じ幅で損益に響くため、0.5円の円高だけで1年分の利息41,001円に近い35,060円の損失になります。
南アランド定期預金は利息をコツコツ受け取る商品というより、為替の値動きに損益が大きく左右される運用だと考えたほうが実態に近いです。
損益が逆転する境目は0.1〜0.3円の円高にあるため、次は銀行ごとの正確な分岐レートも押さえますね!
損益分岐点のレート
手数料が安いauじぶん銀行なら9.251円まで円高に耐えられますが、手数料が高い銀行ほど利息で補えず、今の9.43円より円安にならないと元本割れします。
【1年定期の損益分岐点のレート】
| 銀行 | 損益分岐点 | 今の仲値 9.43円との差 |
|---|---|---|
| auじぶん銀行 | 9.251円 | 0.179円の 円高まで |
| SBI新生銀行 ダイヤモンド ステージ | 9.254円 | 0.176円の 円高まで |
| ドコモSMTB ネット銀行 | 9.413円 | 0.017円の 円高まで |
| SBI新生銀行 標準 | 9.509円 | 0.079円の 円安が必要 |
| PayPay銀行 | 9.550円 | 0.12円の 円安が必要 |
| 大和ネクスト銀行 | 9.629円 | 0.199円の 円安が必要 |
| 楽天銀行 | 9.824円 | 0.394円の 円安が必要 |
100万円を1年もので預けた場合
SBI新生銀行の標準ステージ以下にあたる4銀行は、満期日にレートが今の9.43円のままでもマイナスになり、円安へ動かないと利益が出ない計算です。
実際に預ける前には、利用する銀行の損益分岐点と現在の仲値との差を確かめておくと、どれくらいの円高まで耐えられるか余裕を把握できます。
たった0.18円の円高で利益が消えると思うと、思った以上にシビアなラインですよね…。
過去の値動きで見る元本割れの現実度
ECBの公表データで2016年以降の推移を調べると、1年間預けたケースの約3回に1回は、満期時点で1.9%を超えて円高になっていました。
南アランドは1年間の高値と安値が毎年14.9%以上も離れており、損益分岐点までの約1.9%は普段の値動きの中で簡単に超えてしまう幅だからです。
【ECBの参照レートで見た南アランド/円の値動き】
- 2016年以降に始めた1年:
- 2,528回中888回、約35.1%で1.9%超の円高
- 2021年以降に始めた1年:
- 1,249回中255回、約20.4%で1.9%超の円高
- 2016〜2025年の1年の高値と安値の差:毎年14.9〜27.1%
- 2025年は高値9.47円・安値7.33円で、差は2円以上
たとえば2025年は4月9日に7.33円まで下がったあと、年末には9.47円まで戻しており、預けた日と満期の日がいつになるかで結果は大きく変わります。
2021年以降は円安傾向で元本割れの割合が下がっていますが、過去のデータが将来の値動きを保証するわけではないため、余裕資金の範囲で考えるのが無難です。
南アランド定期預金の4つのリスク
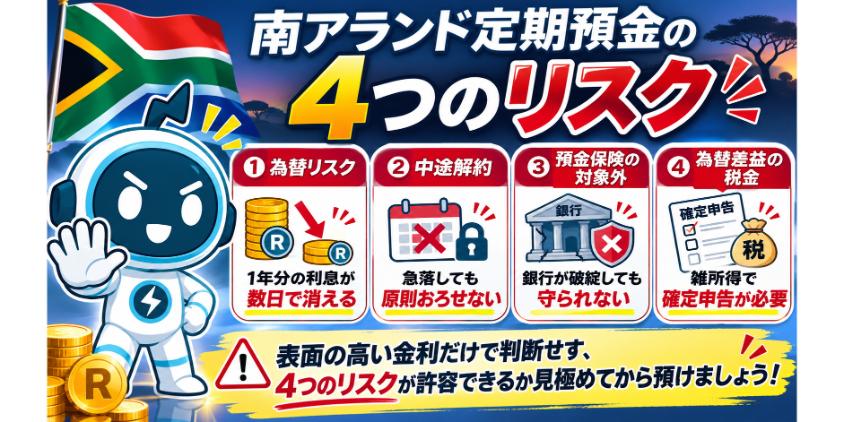
南アランド定期預金は円預金より高い利息を狙える一方で、預ける前に把握しておかないと想定外の損失につながるリスクあります。
- 為替リスク|1年分の利息が数日で消える
- 中途解約|急落しても原則おろせない
- 預金保険の対象外|銀行が破綻しても守られない
- 為替差益の税金|雑所得で確定申告が必要
どれも表面の金利からは見えない落とし穴なので、許容できる範囲かを見極めてから預けると安心です!
為替リスク|1年分の利息が数日で消える
南アランドは短期間の値動き幅が非常に大きい通貨のため、1年かけて積み上げた利息以上の為替差損がわずか数日で発生するおそれがあります。
新興国通貨は金融市場が不安定になると売られやすく、1年定期の税引後利息約4.1%を5営業日で上回る下落が、2016〜2025年は毎年起きているからです。
【5営業日で起きた南アランド/円の大きな下落】
- 2018年8月:
- 8.272円から7.584円へ8.3%下落
- 2020年3月:
- 6.925円から6.335円へ8.5%下落
- 2024年7〜8月:
- 8.362円から7.657円へ8.4%下落
たとえば2024年7月29日から8月5日までの5営業日で南アランド/円は8.4%下がっており、1年定期の手取り利息の2年分にあたる値下がりが1週間で起きました。
定期預金は相場を毎日見ていなくても預けたままにできますが、そのぶん急な円高に気づいても何もできないまま満期を迎える可能性があります。
中途解約|急落しても原則おろせない
外貨定期預金は満期まで預けることが前提の商品のため、預入後に相場が急落しても途中で円に戻して損失を食い止めることは原則できません。
銀行によっては満期まで解約できないか、解約できても約束した金利より大幅に低い利率になるため、途中で逃げる手段が限られるからです。
【預ける前に商品説明書で確かめること】
- 満期の前に解約できるかどうか
- 解約したときに適用される金利
- 満期のあとに自動で継続されるかどうか
たとえば、預けた直後に円高が始まっても満期まで下がり続けるのを見ているしかない場面があるため、当面使う予定のない余裕資金の範囲で預けると安心です。
満期後に円安を待ちたい場合も、自動継続をオフにしておくと外貨のまま柔軟に動けますよ!
預金保険の対象外|銀行が破綻しても守られない
外貨預金は預金保険制度の対象外で、預けた銀行が破綻しても、円預金のように1,000万円までの元本と利息が守られる仕組みはありません。
国の預金保険機構が保護する対象は円建ての普通預金や定期預金などに限られており、外貨建ての預金は法律上その枠組みに含まれていないからです。
【円の定期預金との違い】
- 銀行の破綻に備える預金保険で守られない
- 円に戻すときのレートしだいで元本割れする
- 預け入れと引き出しのたびに為替手数料がかかる
たとえば円の定期預金の代わりのつもりで南アランドに預けると、為替変動と銀行破綻の両方のリスクを同時に抱えることになります。
生活に必要なお金や、すぐに使う予定のあるお金は円預金に残し、南アランドには減っても困らない金額だけを回すのが現実的です。
為替差益の税金|雑所得で確定申告が必要
満期時に円へ戻して円安による為替差益が出た場合、その利益は原則として雑所得に分類され、条件によっては確定申告が必要になります。
利息は受け取るときに税金が自動で引かれますが、為替差益は源泉徴収されず、ほかの所得と合わせて自分で申告する仕組みだからです。
【利息と為替差益の税金の違い】
- 利息:20.315%が自動で引かれ、申告はいらない
- 為替差益:原則として雑所得で、自分で申告する
- 年収2,000万円以下の会社員は、給与以外の所得が20万円以下なら所得税の確定申告は不要
たとえば副業の収入など、ほかの雑所得と合わせて20万円を超える場合は、南アランドの為替差益も含めて申告が必要になります。
預入時と満期時のレートは取引明細に残るので、満期のたびに保存しておくと申告のときに困りません!
南アランド/円をFXでやってみた|2025年4月の急落で損切りした結果
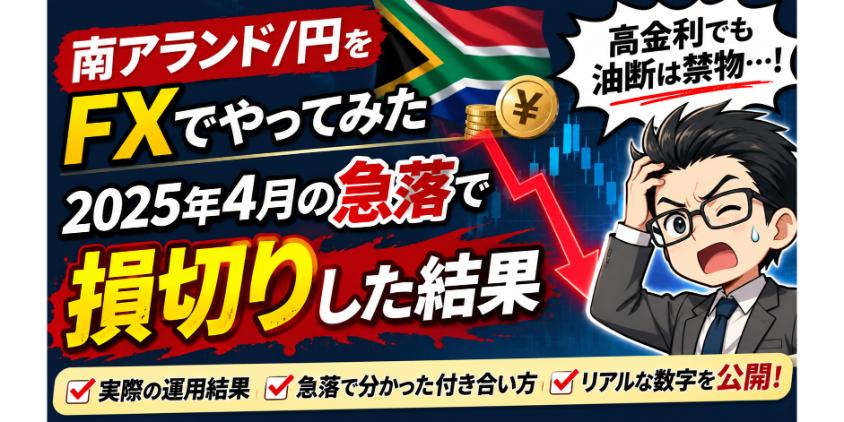
松井証券のFX自動売買で南アランド/円を運用し2025年4月に損切り・撤退したので、預ける前の判断材料として結果を公開します。
【実体験から分かること】
- 2025年4月の急落で損切りした運用結果
- 急落で分かった南アランドとの付き合い方
高金利でも為替しだいで利益が吹き飛ぶリアルな数字を、ひとつの参考見本としてくださいね!
南アランド/円の運用結果
2025年3月28日から5月12日までの約1か月半、スワップと自動売買で南アランド/円を運用した結果、確定損益は通算15,497円の損失でした。
【南アランド/円の運用内容】
| 項目 | 内容 |
|---|---|
| 運用期間 | 2025年3月28日〜5月12日 |
| 自動売買の注文 | 8.00〜7.60円に5銭ごと1,000通貨の買い 20銭上がったら利益確定 |
| そのほかの買い | 8.14〜7.64円で5,000〜1万通貨ずつ 合計5万通貨 |
| 一番多く持っていたポジション量 | 59,200通貨(4月4日〜8日) |
| 含み損の最大 | 29,938円(4月8日) |
| 4月9日の損切り | 4万通貨を7.3円台で決済 25,197円の損失 |
損切りの金額はスワップを含まない決済損益
【南アランド/円の月ごとの確定損益】
| 月 | 確定損益 |
|---|---|
| 2025年4月 | 23,969円の損失 |
| 2025年5月 | 8,472円の利益 |
| 通算 | 15,497円の損失 |
小数点以下は切り捨て
4月9日の損切りで25,197円の大きな損失を出したことが響き、5月に8,472円の利益が出ても約3分の1しか取り戻せませんでした。
高い金利でスワップを受け取れる通貨でも、わずか1か月半の為替の動きだけで、受け取った利益を大きく上回る損失が出ることを数字で思い知りました。
たった1か月半でも、高金利のプラスより為替の下げ幅のほうが圧倒的に大きいと痛感しました…。
懲りずに挑んだトルコリラ/円の結果もまとめているので、あわせてどうぞ!
トルコリラ/円のスワップ運用を約6か月で撤退した実体験の記事はこちら
急落で分かった南アランドとの付き合い方
2025年4月の急落で痛感したのは、南アランドは大きく下がる前提で、余裕資金の範囲内だけで運用するのが大切です。
市場が不安定になると売られやすく、ECBの参照レートでも2025年3月28日の8.29円から4月9日の7.33円まで、8営業日で11.6%も下がったからです。
【急落を経験して決めたこと】
- 高い金利より、どこまで下がると損をするかを先に計算する
- 1つの通貨にお金を集めすぎない
- 生活に使うお金は入れず、減っても困らない金額にとどめる
実際、私は4月9日の底値付近で4万通貨を損切りしましたが、残した注文は5月の反発で利益確定でき、年末には9.47円まで戻っています。
FXなら途中で損切りできますが、定期預金は原則として満期まで動かせないため、急落しても慌てずに待てる金額と期間で選ぶことが大切です。
南アランド定期預金とFXスワップ運用を比較|同じ約94万円ならどっちが残る?
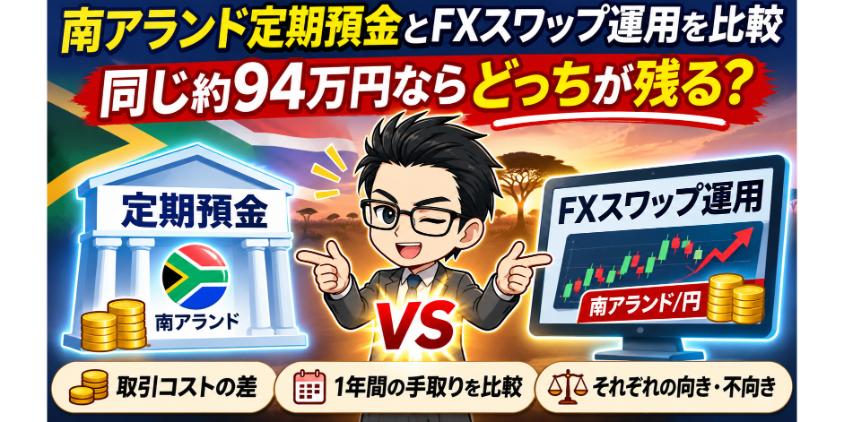
南アランドの高金利を活かす手段は定期預金だけではなく、FXで南アランド/円を保有して毎日のスワップポイントを受け取る運用方法もあります。
- 取引コストの差
- 1年間の手取りの比較
- それぞれの向き・不向き
条件を揃えて、同じ約94.3万円を松井証券(レバレッジ1倍)とauじぶん銀行で運用して比べますね!
取引コストの差
約94万3,000円分を往復で交換するコストは、片道10銭のauじぶん銀行が20,200円なのに対し、スプレッド0.2銭の松井証券なら200円です。
【10万ランドを売り買いするときのコスト】
| 項目 | auじぶん銀行の 定期預金 | 松井証券のFX |
|---|---|---|
| コストの 単位 | 片道10銭 | スプレッド0.2銭 |
| 往復の コスト | 20,200円 | 200円 |
| 取引の 手数料 | 為替手数料に含まれる | 無料 |
松井証券のスプレッドは2026年11月2日時点の公式サイトより・原則固定で10万通貨まで
FXのスプレッドは原則固定であるものの例外があり、経済指標などで相場が急変したときや10万通貨を超える注文では広がることがあります。
それでも通常の取引コストは定期預金の100分の1ほどなので、円と南アランドの交換を何度もくり返すほど手取りの差が開いていきます。
一番手数料が安いauじぶん銀行でも、FXと比べると100倍の差がつくのは大きいですね!
1年間の手取りの比較
為替レートとスワップが1年変わらない前提なら、手数料が安いFXの手取りは37,611円となり、定期預金の18,464円より約2倍多く残ります。
【約94万3,000円で1年運用した場合の手取り】
| 項目 | auじぶん銀行の 定期預金 | 松井証券のFX |
|---|---|---|
| 受け取る 金額 | 税引後の利息 38,664円 | 税引後のスワップ 37,811円 |
| コスト | 20,200円 | 200円 |
| 手取り | 18,464円 | 37,611円 |
| 利回り | 約1.96% | 約3.99% |
| 金額が決まる 時期 | 預けた日に 金利が決まる | スワップは 毎日変わる |
1ランド9.43円・満期まで為替レートが変わらない前提・税率20.315%
ただし、FXのスワップは南アフリカと日本の政策金利しだいで日々変動するため、1年後も試算どおりの金額を受け取れる保証はありません。
また、為替レートの変動で損益が左右される点はどちらも同じであり、レバレッジ1倍のFXでも円高へ進めば定期預金と同様に元本割れします。
手取りに約2万円も差がつくのは魅力的ですが、スワップが日々変わる点は頭に入れておきたいですね。
それぞれの向き・不向き
預けた日に利率を確定させて満期まで放っておきたい人は定期預金、手数料を抑えて自分のタイミングで売買したい人はFXが向いています。
同じ南アランドの金利を狙う手段でも、定期預金は満期まで動かせない一方、FXはスワップが日々変わる代わりにいつでも決済できる正反対の特徴があるからです。
【定期預金とFXの向き不向き】
| 定期預金が向いている人 | FXが向いている人 |
|---|---|
| 預けた日に金利を決めておきたい 相場を見ずに満期まで待ちたい 銀行の口座だけで完結させたい | 手数料をできるだけ抑えたい 急落したら自分で損切りしたい レバレッジをかけずに管理できる |
どちらを選んでも高金利だけで利益が約束されるわけではなく為替変動で元本割れするリスクがあるため、まずは少ない金額から始めて値動きに慣れると安心です。
FXを選ぶなら、レバレッジを上げると急落時にロスカットされるため、1倍近くで持つのが鉄則です。
【初心者向け】南アランド/円のスワップ運用におすすめのFX会社3選
南アランド/円を少額から無理なく運用するには、スプレッドが狭く高水準のスワップポイントを狙えるFX会社を選ぶことが欠かせません。
3社とも条件は優秀ですが、まずは少額から試してみたい初心者には松井証券がぴったりです!
約10円(1通貨)から買えるので、値動きに慣れるまでお小遣いの範囲で無理なく試せますよね!
【1通貨100円からチャレンジ】FXやるなら松井証券で安心デビュー
- 初心者でも安心の【1通貨】100円からチャレンジできる!
- 業界最狭水準のスプレッドで利益を最大化
- 選べるレバレッジで損失リスクをコントロールできる!
- 平日7:00〜24:00の有人チャットで取引環境をサポート!
松井証券FXは、1通貨単位から取引できるため、初心者や少額投資家も手軽にチャレンジ可能!
業界最狭水準のスプレッドで取引コストを大幅カットし、スワップポイントも高水準なので、スワップ運用の利益を最大化できます!
たった100円から始められる安心感が、あなたの資産運用をサポートします。
今すぐ松井証券で、新しい資産運用への第一歩を踏み出しましょう!
【国内最高峰の選択肢&リターン】みんなのFXであなただけの戦略が必ず見つかる!
| スペック | 詳細 |
|---|---|
| 最小取引単位 | 1000通貨 |
| 通貨ペア数 | 51通貨 |
| 取引手数料 | 無料 |
| スプレッド (米ドル/円) | 0.2銭 (朝8時〜翌朝5時) |
| スマホアプリ | |
| デモ取引 | |
| 自動売買 | |
| キャッシュバック | 最大1,000,000円 |
| 公式サイトはこちら | |
- 業界トップクラスの低コスト&高スワップで利益を最大化
- 豊富な通貨ペアと高機能ツールで初心者から上級者まで対応
- 1000通貨から気軽にスタート&365日24時間安心サポート
- 登録せずに使えるデモトレードで心ゆくまで練習できる
「みんなのFX」は、トレード歴ゼロでもプロ水準の取引が始められる「安心・カンタン・着実」な資産運用サービスです。
手数料無料&業界最狭水準のスプレッド、さらに24時間のサポート体制で、不安や疑問もすぐに解消。
コツコツ副収入を積み上げて、将来に余裕と自信が持てる新しい生活を、あなたも今日から実感しませんか?
業界最強水準のスプレッドと高スワップのみんなのFXで、資産を増やす一歩を踏み出してみよう!
【外為どっとコム】みらい予測チャートと初心者向けコンテンツで徹底サポート!

| スペック | 詳細 |
|---|---|
| 最小取引単位 | 1000通貨 |
| 通貨ペア数 | 42通貨 |
| 取引手数料 | 無料 |
| スプレッド (米ドル/円) | 0.2銭 原則固定 (例外あり) |
| スマホアプリ | |
| デモ取引 | |
| 自動売買 | |
| キャッシュバック | 最大1,000,000円 |
| 公式サイトはこちら | |
- 業界最安水準の取引コストで少額スタートOK!
- 高性能チャートと直感的な予測ツールで、初心者でもプロ並みの取引戦略を実現できる
- 充実したマーケット情報と毎日のライブ解説で、取引チャンスを逃さずにキャッチ!
- HDI格付け三ツ星評価の品質で24時間あなたを丁寧に電話サポート
外為どっとコムは、初心者から上級者まで学びながら実践できる充実の学習リソースと、24時間体制の電話サポートが最大の魅力です。
また、高性能チャートで分析を徹底サポートしてくれて、さらに『みらい予測チャート』を使えば、プロ級のトレードも夢ではありません。
業界トップクラスの低スプレッドで、コストを最小限に抑えながら、外為どっとコムで今日からFX取引をスタートしましょう!
テクニカル分析が苦手でも、みらい予測チャートがあなたの分析をサポートしてくれるよ!
南アランド定期預金に関するよくある質問
- 南アランドの定期預金で1ヶ月いくらもらえる?
-
2026年11月14日時点の金利で100万円を預けると、1か月の税引後利息は年20%の銀行で約13,000円、年40%のドコモSMTBネット銀行で26,037円です。
ただし、1か月で円に戻すと往復の為替手数料が税引後の利息を上回るため、為替レートが変わらなくてもどの銀行でも赤字になる計算です。
- 南アランド定期預金を10年そのままにするとどうなる?
-
10年後の受け取り額はその時点の為替レートしだいで大きく変わり、10年分の利息よりも為替差損益の影響のほうが大きくなります。
ECBの参照レートでは2016年11月の7.50円から2026年11月の9.43円へ25.8%上がっており、100万円分なら為替だけで約25万8,000円のプラスです。
ただし2020年4月には5.63円まで約25%目減りした時期もあり、自動継続時の金利変動も含め過去の実績が将来も続くとは限りません。
- 南アフリカランドの今後の見通しは?
-
南アフリカ準備銀行は燃料価格の上昇に伴うインフレ対応として、2026年9月23日の会合で政策金利を0.25%引き上げ、年7.25%としました。
次の金融政策発表は11月19日に予定されており、金利しだいで定期預金やFXスワップの条件も変わるため、結果を見極めてから判断するのが安心です。
- 南アランドは危険ですか?
-
南アランドは値動きが大きい通貨で、2016〜2025年の南アランド/円は、毎年1年の中で高値と安値が14.9〜27.1%離れていました。
5営業日で8%以上急落した年もあり、表面の金利だけを見て大金を預けると元本割れしやすいため、生活に響かない余裕資金の範囲にとどめると安心です。
- 外貨定期預金は危ないですか?
-
外貨定期預金は円預金とは異なり元本が保証されず、為替変動で元本割れするうえ、預金保険の対象外で途中解約もしにくい商品です。
為替手数料の安い銀行を選んで損益分岐点のレートを確かめ、余裕資金の範囲内で預けるなら、リスクを納得したうえで使える選択肢になります。
まとめ 南アランド定期預金は手数料の安い銀行を選んで計算してから始めよう
南アランド定期預金で利益を残せるかは金利より為替手数料で決まるため、片道10銭前後の銀行を選び、損益分岐点を確かめてから預けると失敗しにくくなります。
ただし、手数料の安い銀行でも約1.9%の円高でプラスは消え、外貨預金は預金保険の対象外なので、減っても困らない余裕資金の範囲内で預けるのが安心です。
最後にこの記事のおさらいです。
- 1年定期(100万円)の手取りは約1.8〜2万円(レート不変時)
- 年20〜40%の1か月定期は、すぐ円に戻すと手数料負けする
- 損益分岐点は0.18円下で、過去10年の約35%はそれ以上円高になった
- 為替変動・中途解約・預金保険の対象外・税金の4つのリスク
- FX(レバレッジ1倍)なら手数料100分の1で手取りは約2倍
定期預金を選ぶ場合は、自分が使う銀行の金利と手数料をもとに、何円の円高まで耐えられるかを事前に把握したうえで預入額を決めると無理がありません。
一方、為替手数料を抑えて1通貨から少額で試したい場合は、スワップ変動やレバレッジ管理に気をつけつつ松井証券のFXを活用する選択肢もあります。
表面の金利だけで飛びつかず、手数料と為替リスクに納得したうえで自分に合った方法を選んでくださいね!
\1通貨から南アランド/円を試せる!/